
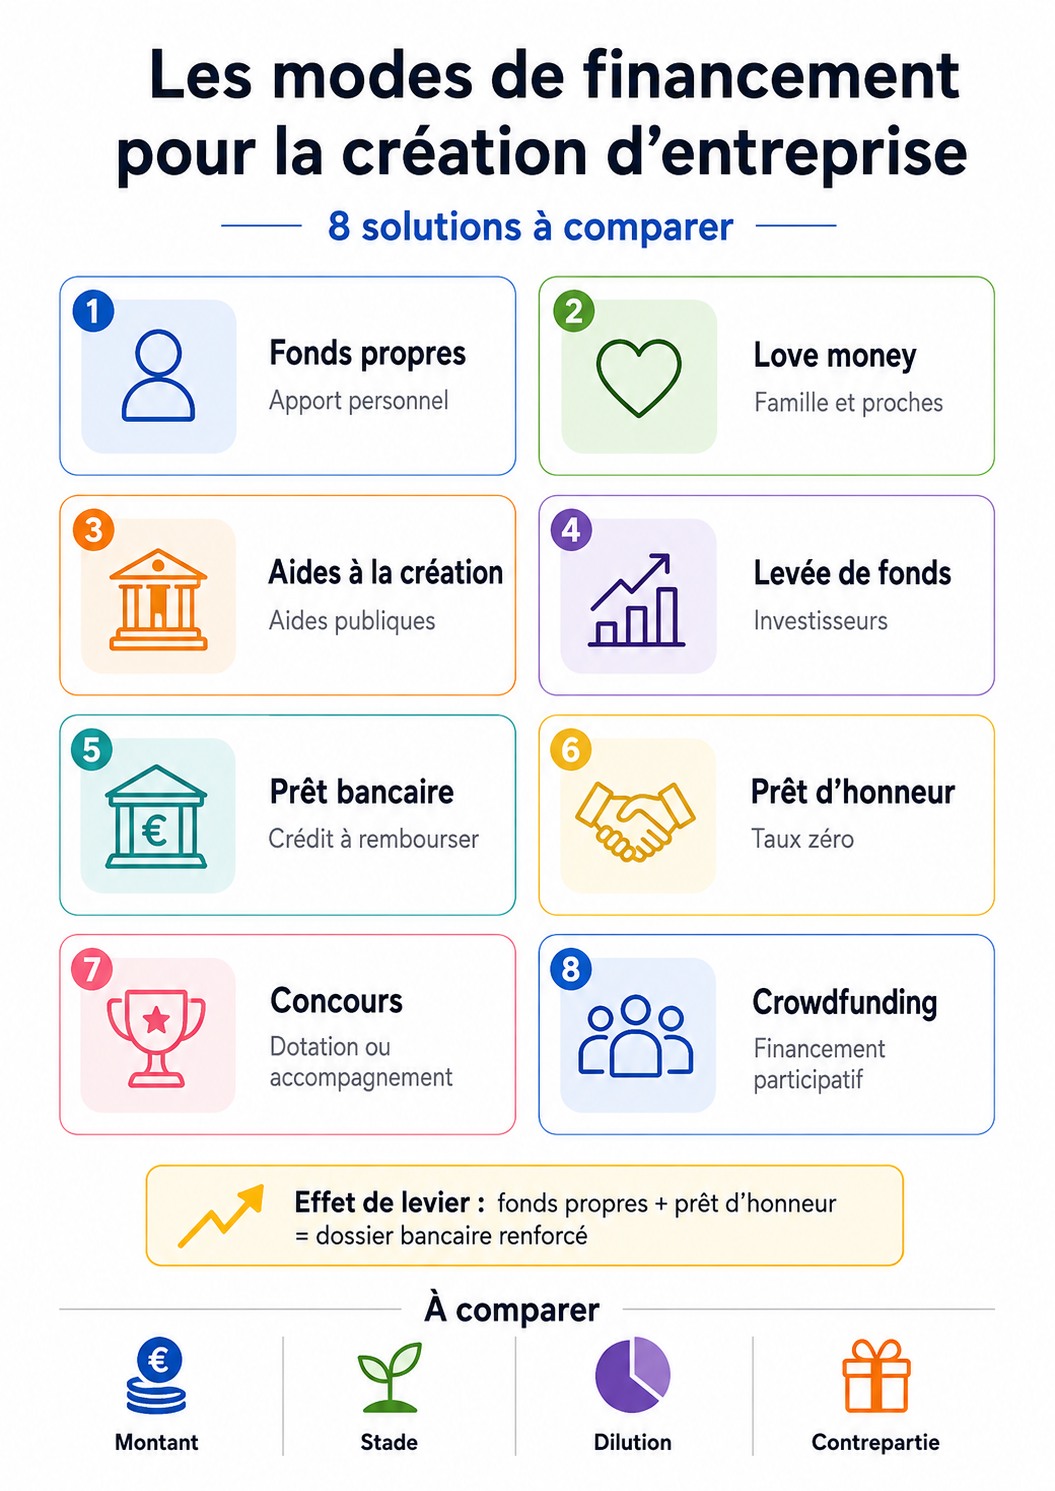
Un manque de liquidités personnelles n’empêche pas nécessairement de lancer un projet : un plan de financement peut combiner fonds propres, argent des proches, aides, investisseurs, crédit bancaire, prêt d’honneur, concours et financement participatif. Ces différents modes de financement n’ont toutefois ni le même coût ni les mêmes conséquences sur l’endettement et le capital de l’entreprise.
Modes de financement : quel moyen de financement choisir ?
Le choix d’un mode de financement des entreprises dépend surtout du stade du projet, du montant à financer, de la capacité de remboursement et de l’acceptation ou non d’une ouverture du capital. Pour un financement de création d’entreprise, plusieurs solutions sont fréquemment combinées plutôt qu’utilisées isolément.
| Mode de financement | Montant typique ou repère | Stade | Dilution du capital | Contrepartie principale |
|---|---|---|---|---|
| Fonds propres | Les banques retiennent souvent un apport représentant environ 30 % du besoin financier, avec de fortes variations selon le projet | Démarrage | Non pour l’apport du créateur | Capital personnel immobilisé et exposé au risque |
| Love Money | Variable selon les capacités des proches | Pré-création et amorçage | Oui si les proches souscrivent au capital | Don, remboursement d’un prêt ou droits d’associé selon la formule |
| Aides à la création | Variable ; l’ARCE représente notamment 60 % des droits ARE restant à verser | Création et premiers mois | Non | Conditions d’éligibilité, démarches et parfois dépenses éligibles |
| Levée de fonds | Pour les business angels : 10 000 à 20 000 € par investisseur en moyenne ; 300 000 à 500 000 € en moyenne lorsqu’ils se regroupent sur un projet | Amorçage et développement | Oui | Actions, droits de vote et partage de la valeur future |
| Prêt bancaire | Montant fonction du plan de financement et des garanties ; l’endettement peut représenter environ 70 % du besoin lorsque 30 % de fonds propres sont retenus | Création et investissement | Non | Intérêts, frais, remboursement et souvent garanties |
| Prêt d’honneur | Initiative France : généralement 3 000 à 50 000 € ; Réseau Entreprendre : généralement 15 000 à 50 000 € | Création, reprise ou développement | Non | Remboursement personnel, mais sans intérêts ni garantie personnelle |
| Concours | Variable selon le concours | Projet, création ou jeune entreprise | Non en principe | Dossier, sélection et présentation devant un jury |
| Crowdfunding | En 2025 : environ 1 004 € en moyenne pour un don sans contrepartie et 11 698 € pour un don avec contrepartie | Pré-lancement, création ou développement | Seulement en crowdfunding en capital | Contrepartie, remboursement, intérêts ou titres selon la formule |
La logique des modes de financement des entreprises repose notamment sur l’effet de levier : des ressources considérées comme des fonds propres ou venant les renforcer peuvent permettre d’obtenir davantage de dette bancaire. C’est précisément l’un des intérêts du prêt d’honneur.
Fonds propres
Les fonds propres constituent l’argent apporté durablement par le créateur et, le cas échéant, ses associés. Si vous êtes en mesure de financer une partie ou la totalité des coûts de démarrage de votre entreprise, vous évitez les intérêts d’un emprunt et, lorsque vous financez seul le projet, vous n’avez pas à renoncer à une partie de la propriété ou du contrôle de l’entreprise.
En pratique, rares sont les nouvelles entreprises disposant dès le départ de suffisamment de liquidités pour couvrir investissements, frais de lancement et besoin en fonds de roulement. L’apport personnel sert donc souvent de socle à d’autres financements plutôt que de financer seul l’intégralité du projet.
Bpifrance Création indique qu’en règle générale les banques attendent des fonds propres représentant environ 30 % des besoins financiers, même si ce ratio varie fortement selon le secteur, le niveau de risque et les actifs financés. Une absence totale de fonds propres rend généralement l’accès au crédit bancaire beaucoup plus difficile. Bpifrance Création détaille ce mécanisme de financement.
Les fonds propres financent aussi des besoins que les établissements bancaires prennent moins volontiers en charge, notamment certaines dépenses de démarrage et le besoin en fonds de roulement. Leur contrepartie n’est donc pas un remboursement mensuel, mais le risque de perdre tout ou partie de l’argent apporté si l’activité ne réussit pas.
Love Money
La « love money », terme anglo-saxon, correspond au financement apporté par la famille, les amis ou d’autres proches. Ce soutien peut prendre la forme d’un don, d’un prêt entre particuliers, d’un compte courant d’associé ou d’une souscription au capital de la société.
Les conséquences diffèrent fortement selon la formule :
- le don ne doit pas être remboursé, mais il peut être soumis aux règles fiscales applicables aux donations ;
- le prêt doit être remboursé selon les modalités convenues, avec ou sans intérêts ;
- la souscription au capital donne au proche la qualité d’associé ou d’actionnaire et les droits attachés aux titres détenus ;
- le compte courant d’associé constitue une créance de l’associé sur la société et non une augmentation du capital.
Pour un prêt entre particuliers supérieur à 5 000 €, une déclaration fiscale est requise. Sur le plan civil, un écrit est obligatoire lorsque le prêt dépasse 1 500 €. Ces règles rendent préférable une formalisation précise du montant, des échéances et de l’éventuel taux d’intérêt, même lorsque le financeur est un membre de la famille.
La contrepartie peut donc être financière ou capitalistique. Si un proche entre au capital, il obtient notamment un droit aux bénéfices et participe aux décisions dans les conditions prévues par la forme sociale et les statuts. Le choix entre les principales formes de société peut notamment être éclairé par la différence entre SAS et SARL.
Le risque non financier reste réel : une perte de l’argent investi ou un retard de remboursement peut affecter une relation familiale ou amicale. Le prêt ou l’investissement doit donc être traité avec le même formalisme qu’une opération conclue avec un financeur extérieur.
Aides à la création d’entreprise
Les aides à la création peuvent réduire les charges de démarrage, apporter du capital ou financer certaines dépenses, mais toutes ne prennent pas la forme d’un versement d’argent. Les conditions et possibilités de cumul dépendent de chaque dispositif.
Les créateurs peuvent notamment se tourner vers associations d’aide aux créateurs d’entreprise, Bpifrance, France Travail, les collectivités territoriales, les réseaux d’accompagnement ou Pépite France pour les étudiants et jeunes diplômés concernés.
Deux dispositifs dont les noms sont proches doivent être distingués :
- l’Acre est une exonération partielle de cotisations sociales. Depuis 2026, son attribution n’est plus automatique : une demande doit être déposée auprès de l’Urssaf dans les 60 jours suivant l’ouverture de l’activité. Pour les micro-entrepreneurs éligibles, la réduction correspond en 2026 à 25 % du taux normal de cotisations pendant la période prévue par le dispositif ;
- l’ARCE, versée par France Travail aux bénéficiaires remplissant les conditions, permet de recevoir sous forme de capital 60 % des droits à l’ARE restant à verser, après la déduction prévue pour le financement des retraites complémentaires. Le paiement est effectué en deux fois, le second versement intervenant six mois après le premier sous réserve des conditions applicables.
Les règles actualisées de ces deux dispositifs sont publiées par Entreprendre.Service-Public.fr pour l’Acre et pour l’ARCE.
Les régions disposent également de leurs propres mécanismes d’accompagnement et de financement. Le dispositif national Nacre a été remplacé depuis 2017 par des dispositifs régionaux pouvant couvrir, selon le territoire, l’aide au montage du projet, la structuration financière ou le suivi de l’entreprise.
Il n’existe donc pas un montant standard pour les aides à la création d’entreprise. Une subvention peut être réservée à un territoire, un secteur, un profil de créateur ou une catégorie de dépenses. Avant d’intégrer une aide dans un plan de financement, il faut vérifier son montant, les dépenses éligibles, la date limite de dépôt, les règles de cumul et le moment auquel les fonds sont effectivement versés.
Levées de fonds
Une levée de fonds consiste à faire entrer des investisseurs au capital de la société en échange de titres. Elle s’adresse principalement aux entreprises capables de présenter un potentiel de croissance suffisamment élevé pour permettre aux investisseurs d’espérer une plus-value à terme.
Lorsqu’une entreprise obtient ce financement en capital, l’argent investi n’est pas remboursable comme un prêt bancaire. Si l’entreprise échoue, l’investisseur peut perdre tout ou partie de sa mise ; à l’inverse, si elle prend de la valeur, il peut bénéficier de dividendes et surtout d’une plus-value lors de la cession de ses titres.
Les jeunes entreprises innovantes et les start-up à fort potentiel utilisent plus fréquemment ce moyen de financement que les petites activités dont la croissance prévisible est limitée. Bpifrance Création indique que les business angels investissent en moyenne 10 000 à 20 000 € chacun. Lorsqu’ils se regroupent autour d’un même projet, les tours financés se situent en moyenne entre 300 000 et 500 000 € et ne dépassent généralement pas un million d’euros.
La contrepartie est la dilution : les fondateurs possèdent un pourcentage plus faible du capital après l’opération. Les business angels restent en moyenne sous 20 % du capital selon Bpifrance Création, mais ils peuvent participer activement aux décisions. Un pacte d’associés ou d’actionnaires organise généralement les droits des investisseurs, les décisions importantes, les cessions de titres et les modalités de sortie.
Une levée de fonds apporte aussi des compétences, de l’expérience et des relations professionnelles. L’opération demande toutefois beaucoup plus qu’une simple collecte de fonds : présentation du projet, prévisions financières, valorisation de l’entreprise, négociation, audit et documentation juridique. Bpifrance Création estime qu’un processus avec des business angels peut s’étaler sur plusieurs mois.
Prêt bancaire
Le prêt bancaire finance principalement des investissements identifiables et remboursables grâce aux flux futurs de l’entreprise. Pour obtenir un crédit destiné à la création de votre entreprise, vous devez notamment présenter votre business plan, expliquer le marché visé, chiffrer les besoins et démontrer la capacité future de remboursement.
Les banques évaluent notamment l’apport du créateur, son expérience, sa connaissance du secteur, les hypothèses de chiffre d’affaires, le besoin en fonds de roulement et les garanties disponibles. Elles préfèrent généralement financer des actifs durables tels que véhicules, matériel informatique, machines ou équipements plutôt que la totalité des pertes et besoins de trésorerie du démarrage.
Pour une création d’entreprise, Bpifrance Création indique que les prêts bancaires ont généralement une durée de 2 à 7 ans. Un financement immobilier peut atteindre 15 à 20 ans, voire davantage selon le dossier.
La contrepartie ne se limite pas au taux d’intérêt. Le coût peut comprendre :
- les intérêts du crédit ;
- les frais de dossier ;
- le coût d’une garantie ;
- l’assurance éventuelle ;
- les frais de courtage lorsqu’un intermédiaire est utilisé.
Une banque peut également demander un nantissement ou une caution personnelle. La responsabilité limitée attachée à une société ne protège pas le dirigeant contre l’exécution d’une caution personnelle qu’il aurait donnée au prêteur.
Les offres doivent donc être comparées sur leur coût total, leur durée, les garanties, les possibilités de remboursement anticipé et les éventuelles clauses particulières, et pas uniquement sur le taux affiché. Les banques peuvent proposer un service plus personnalisé ou des modalités de remboursement différentes ; consulter plusieurs établissements permet de comparer ces conditions.
Prêts d’honneur
Le prêt d’honneur est un prêt personnel à taux zéro, sans garantie ni caution personnelle, accordé après examen du projet. Il ne doit pas être confondu avec un prêt subventionné, un prêt garanti ou une avance remboursable accordée directement à l’entreprise : juridiquement, l’emprunteur est le porteur de projet.
Les deux principaux réseaux nationaux cités par Bpifrance Création sont Initiative France et Réseau Entreprendre. Les montants constatés sont actuellement :
| Réseau | Montant généralement accordé | Montant moyen indiqué par Bpifrance Création |
|---|---|---|
| Initiative France | 3 000 à 50 000 € | 10 000 € |
| Réseau Entreprendre | 15 000 à 50 000 € | 29 000 € |
Certains programmes ont des critères ou des montants différents. Réseau Entreprendre peut notamment aller au-delà de sa fourchette habituelle pour certains projets de développement structurant. L’accès au prêt dépend du projet et d’une sélection, généralement après présentation devant un comité composé de professionnels.
L’intérêt principal du prêt d’honneur est son effet de levier. Selon les données publiées par Bpifrance Création, un euro de prêt d’honneur obtenu s’accompagne en moyenne de 9,5 € de financement complémentaire bancaire pour les projets Initiative France et de 13 € pour ceux accompagnés par Réseau Entreprendre. Le prêt renforce ainsi l’apport du porteur de projet et facilite la construction d’un financement bancaire plus important.
La contrepartie reste une dette personnelle : le bénéficiaire doit rembourser le capital dans le calendrier convenu. Il peut toutefois bénéficier d’un différé de remboursement et ne supporte ni intérêts ni garantie personnelle. Les informations actualisées sont disponibles sur la fiche prêt d’honneur de Bpifrance Création.
Concours
Les concours entrepreneuriaux peuvent apporter une dotation financière, du matériel, des prestations professionnelles, un hébergement ou un accompagnement. Le montant et la nature du prix dépendent du règlement de chaque concours : il n’existe pas de fourchette générale suffisamment représentative pour l’intégrer comme une ressource certaine dans tous les plans de financement.
Ils s’adressent souvent à une population précise : start-up innovantes, étudiants-entrepreneurs, créateurs issus d’un territoire donné, entreprises d’un secteur particulier ou projets répondant à un enjeu économique, technologique, social ou environnemental.
La contrepartie n’est généralement ni une dette ni une dilution du capital. Il faut en revanche consacrer du temps à la candidature, respecter les critères d’éligibilité et, pour les projets présélectionnés, présenter le projet devant un jury. Une dotation obtenue peut ensuite diminuer le montant à emprunter ou compléter d’autres ressources du plan de financement.
Crowdfunding
Le crowdfunding, ou financement participatif, permet de collecter de l’argent auprès de particuliers par l’intermédiaire d’une plateforme. Il ne s’agit pas d’un seul produit financier : la contrepartie et le coût changent selon qu’il prend la forme d’un don, d’une prévente, d’un prêt ou d’un investissement au capital.
Le seuil de 100 000 € parfois présenté comme une limite générale du crowdfunding ne correspond pas aux règles actuelles. À titre de repère sur les campagnes sous forme de dons, Bpifrance Création indique qu’en 2025 les projets financés ont collecté en moyenne environ 1 004 € sans contrepartie et 11 698 € avec contrepartie. Ces chiffres ne doivent pas être appliqués au crowdlending ou aux levées de fonds participatives en capital, dont les montants obéissent à des logiques différentes.
Les principales formes sont :
- le don sans contrepartie, dans lequel le contributeur ne reçoit pas de remboursement ;
- le don avec contrepartie ou la précommande, qui permet notamment de tester l’intérêt du marché pour un produit avant son lancement ;
- le crowdlending, qui crée une dette à rembourser, avec ou sans intérêts ;
- le crowdfunding en capital, dans lequel les investisseurs reçoivent des titres et diluent donc la participation des associés existants.
Pour les prêts participatifs relevant du dispositif présenté par Bpifrance Création, la contribution est plafonnée à 2 000 € par prêteur et par projet lorsqu’elle est rémunérée et à 5 000 € lorsqu’elle ne l’est pas. Un prêt rémunéré peut avoir une durée maximale de sept ans.
Le crowdfunding est particulièrement adapté aux projets capables de mobiliser une communauté ou de proposer un produit compréhensible par le grand public. Il peut également servir à vérifier la demande avant d’engager des dépenses plus importantes.
Une campagne doit néanmoins être préparée comme une opération commerciale. Trois éléments du projet influencent directement ses chances d’atteindre son objectif :
- une histoire forte et crédible : le porteur doit expliquer précisément l’origine du projet, son utilité et l’usage prévu des fonds ;
- un objectif de financement réaliste : sur une campagne fonctionnant selon le principe du « tout ou rien », les fonds ne sont versés que si le seuil prévu est atteint dans le délai fixé ;
- un plan de lancement : la communication commence généralement auprès du premier cercle de proches et de clients potentiels avant d’être élargie à un public qui ne connaît pas encore le projet.
La création d’une entreprise ne repose donc pas nécessairement sur une réserve d’argent disponible dès le départ. La difficulté consiste plutôt à assembler des ressources compatibles entre elles : certains modes de financement renforcent les fonds propres, d’autres créent une dette et d’autres encore imposent de partager le capital.
Questions fréquentes
Quels sont les différents modes de financement d’une entreprise ?
Les différents modes de financement présentés ici sont les fonds propres, la love money, les aides à la création, les levées de fonds, le prêt bancaire, les prêts d’honneur, les concours et le crowdfunding. Ils peuvent être combinés : par exemple, des fonds propres et un prêt d’honneur peuvent renforcer un dossier avant une demande de crédit bancaire.
Comment financer une création d’entreprise sans apport ?
Une création sans apport personnel est possible dans certains projets, mais l’absence de fonds propres complique fortement l’obtention d’un prêt bancaire classique. Les alternatives comprennent notamment certaines aides, l’ARCE pour les demandeurs d’emploi éligibles, la love money, les concours et le crowdfunding. Un prêt d’honneur peut aussi compléter les ressources personnelles et améliorer ensuite l’accès au crédit.
Qu’est-ce qu’un prêt d’honneur ?
Un prêt d’honneur est un prêt accordé personnellement au créateur ou au repreneur, à taux zéro et sans garantie ni caution personnelle. Initiative France et Réseau Entreprendre figurent parmi les principaux réseaux qui les distribuent. Le capital doit être remboursé, mais ce financement peut renforcer l’apport et produire un effet de levier pour obtenir un emprunt bancaire.